

La qualificazione di un impianto fotovoltaico come installato
“su edificio” non dipende dal solo titolo edilizio
del manufatto sul quale sono collocati i moduli.
La disciplina incentivante utilizza una propria nozione di
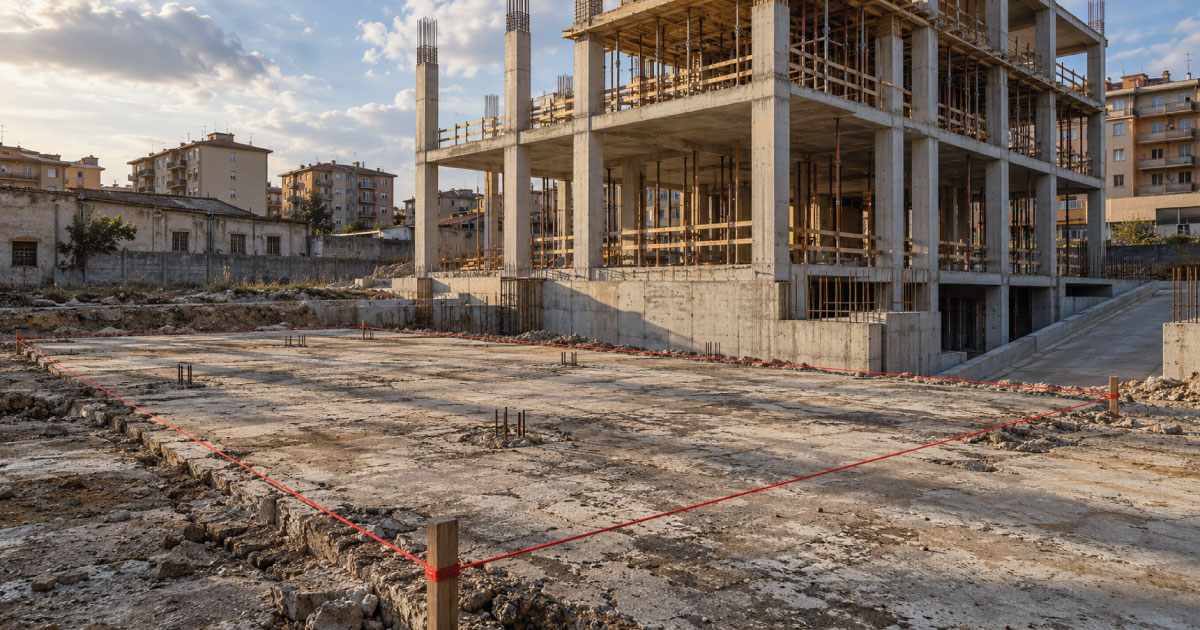
edificio e richiede che la struttura delimiti un volume
definito, requisito che viene meno quando il manufatto
resta sostanzialmente aperto e svolge, nella realtà, la funzione di
supporto dell’impianto.
Su queste premesse il Consiglio di Stato, con
la sentenza del
18 agosto 2026, n. 6537, ha confermato la riduzione
della tariffa riconosciuta dal GSE a un impianto fotovoltaico
inizialmente classificato come realizzato “su edificio”,
soffermandosi anche sui controlli successivi del Gestore e sul
confine tra decadenza dagli incentivi e autotutela
amministrativa.
Fotovoltaico su edificio e incentivi GSE: quando la struttura
aperta fa perdere la tariffa maggiore
Il caso riguarda un impianto fotovoltaico installato su un
manufatto realizzato in forza di un permesso di costruire avente a
oggetto un nuovo capannone con impianto fotovoltaico in
copertura.
Tutti i diritti dei contenuti presenti in questo articolo sono della fonte e vengono riportati solo per “diritto di breve citazione” (art. 70 Legge n. 633/1941), indicando sempre la fonte, con relativo link al sito di provenienza. Leggi il Disclaimer.